

Municípios já podem começar a arrendar imóveis que se encontrem devolutos
geral • 4 de novembro de 2021
De acordo com a notícia do PÚBLICO, as autarquias passam a ter direito de preferência na venda de imóveis, mas também a possibilidade de poderem apresentar propostas de arrendamento aos proprietários de imóveis devolutos, para posterior subarrendamento, bem como determinar a execução de obras.
Tal resulta da regulamentação de parte da Lei de Bases da Habitação que entrou em vigor há cerca a de 2 anos
Relativamente aos imóveis devolutos, as autarquias passam a poder apresentar “uma proposta de arrendamento do imóvel ao seu proprietário, para posterior subarrendamento, ou, nos casos em que, após vistoria, se conclua que o imóvel se encontra em mau estado de conservação, aproveitar o procedimento de classificação do imóvel como devoluto para determinar a execução de obras necessárias à sua correcção”.
Esta possibilidade fica limitada a imóveis localizados em zonas de grande pressão urbanística, como são os centros das grandes cidades portuguesas.
Foi vítima de fraude financeira, online ou com criptoativos? A LEGACIS presta defesa jurídica, queixa-crime, rastreio de ativos e análise forense.
Foi vítima de fraude online? Saiba porque o tempo é decisivo, que prova deve preservar e que passos dar junto do banco, plataformas e autoridades.
Recebeu uma multa rodoviária? A LEGACIS analisa notificações, prazos, prescrição, perda de pontos, inibição de conduzir e defesa jurídica.
Fui vítima de uma falsa plataforma de investimento em Bitcoin ou criptomoedas. Saiba que provas deve preservar, que medidas legais podem ser tomadas e como evitar novos golpes de recuperação.
Burla com MB WAY: conheça os principais riscos jurídicos, os sinais de alerta e o que fazer perante transferências inesperadas ou pedidos de devolução suspeitos.
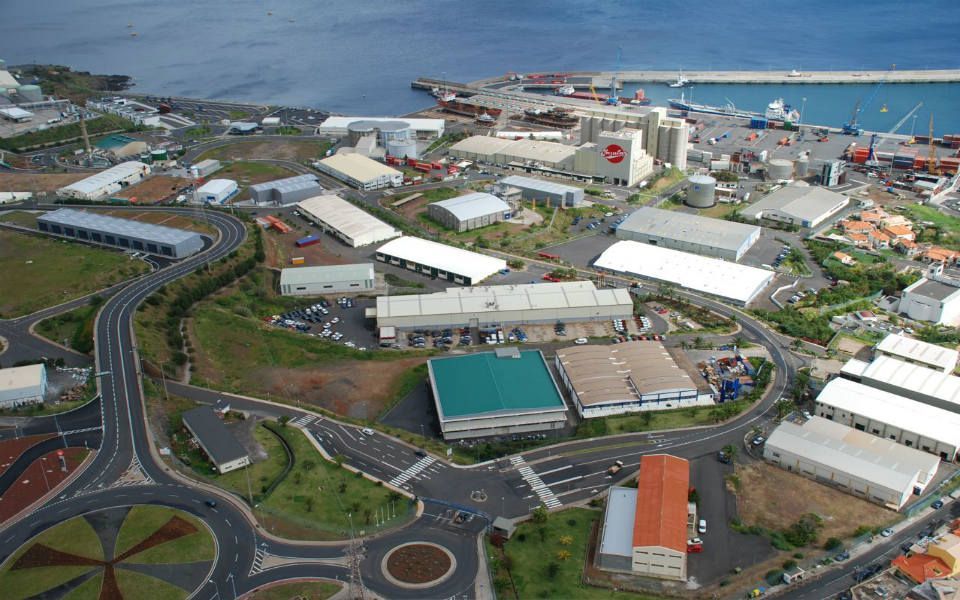
Zona Franca da Madeira-CINM prorrogado até 2033: estabilidade fiscal na Madeira, janela de oportunidade até 2026 para novas licenças e principais riscos e benefícios explicados pela LEGACIS.
A Autoridade Tributária (AT) clarificou, por via de informação vinculativa, que a tributação em IRS das mais-valias em criptoativos ocorre apenas no momento em que há conversão final para moeda fiduciária (euros). A conversão intermédia para stablecoin — quando meramente instrumental para chegar a euros — não desencadeia tributação imediata . Esta leitura foi divulgada na imprensa especializada e assenta numa informação vinculativa disponibilizada pela AT. Paralelamente, num parecer doutrinário com despacho de 31-10-2025 (proc. 28298) , a AT enquadrou rendimentos obtidos em trading de futuros com criptoativos como mais-valias de instrumentos financeiros derivados (art. 10.º, n.º 1, al. e) CIRS) , concluindo que o momento de tributação ocorre apenas na conversão para euros — ainda que haja registos internos ou conversões prévias em BTC/ETH/BNB. O parecer também explicita como declarar estes rendimentos no Modelo 3 (Anexo G – código G51 para rendimentos de entidades residentes; Anexo J – código G30 para rendimentos obtidos no estrangeiro). Importa recordar que a alienação de criptoativos detidos há mais de um ano está excluída de tributação. Se a cadeia for cripto → stablecoin (técnica) → EUR após 365+ dias desde a aquisição do ativo original , a mais-valia pode ficar excluída . Em cadeias complexas (ou em qualquer outra circunstância, recomendamos nós) a prova documental (extratos, tx-ids) é crucial.
This is a subtitle for your new post
Nova orientação do Fisco: venda do quinhão não paga IRS — O que fazer para recuperar o imposto pago?
Nos últimos meses, ficou finalmente clarificado um tema que gerava confusão entre herdeiros e profissionais: a venda do quinhão hereditário (a posição do herdeiro numa herança ainda indivisa) não equivale à venda de um imóvel para efeitos de IRS. Em junho de 2025, o Supremo Tribunal Administrativo uniformizou a jurisprudência no sentido de não haver mais-valias em IRS quando o que se transmite é o direito à herança/quinhão. Pouco depois, a Autoridade Tributária alinhou a sua orientação interna, aplicando este entendimento aos procedimentos em curso, sem prejuízo dos prazos legais de reação e revisão. A distinção é simples e crucial: vender o quinhão (quota ideal numa universalidade) — não sujeito a IRS; vender um bem específico da herança (por exemplo, a casa X) — mantém-se sujeito às regras gerais de mais-valias. Para muitos contribuintes que pagaram IRS pela cessão do quinhão, isto abre a porta a reembolsos e juros, dentro dos prazos previstos na LGT e no CPPT. Neste artigo explicamos o que mudou, quem pode recuperar, que documentos reunir e quais os passos práticos para fazer valer os seus direitos.
O Programa Regressar continua a atrair cada vez mais portugueses emigrados, com o primeiro semestre de 2025 a registar resultados históricos.